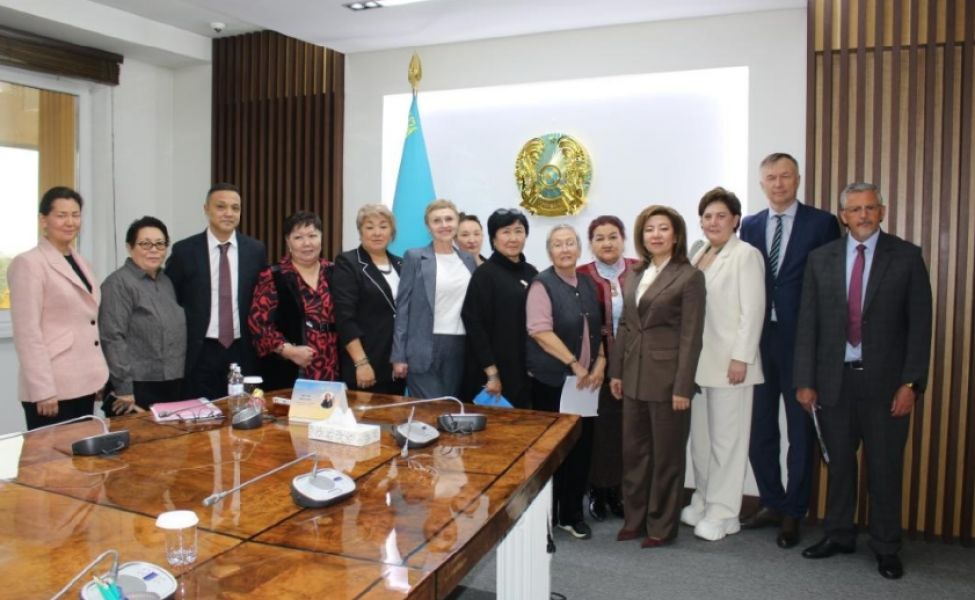
В Агентстве по регулированию и развитию финансового рынка состоялась встреча, посвященная вопросам реализации Программы рефинансирования ипотечных жилищных займов.
В мероприятии приняли участие представители Агентства во главе с Председателем Мадиной Абылкасымовой, а также руководители общественных объединений и инициативных групп.
В ходе встречи стороны обсудили вопросы реализации Программы, а также предложения и обращения граждан, связанные с рефинансированием ипотечных займов. Глава регулятора подробно остановилась на развитии Программы, результатах ее реализации и принятых законодательных мерах.
Защита прав ипотечных заемщиков является одним из приоритетов государственной политики и направлена на сохранение единственного жилья граждан и восстановление финансовой устойчивости семей. Для реализации этих задач в 2015 году по поручению Главы государства принята Программа рефинансирования ипотечных жилищных займов.
Принятие Программы было обусловлено снижением стоимости недвижимости и корректировкой валютного курса, которые существенно осложнили исполнение ипотечных обязательств. Наиболее значительно долговая нагрузка выросла у граждан, получивших займы в иностранной валюте при доходах в тенге.
Для восстановления их платежеспособности Программа предусмотрела льготные условия погашения задолженности, первоначально охватив ипотечные займы, выданные в 2004–2009 гг.
Основным механизмом поддержки стало рефинансирование основного долга по ставке не более 3% годовых со списанием накопленных процентов, комиссий, штрафов и пени. Это позволило сократить задолженность и снизить ежемесячные платежи, обеспечив заемщикам возможность обслуживать займы на приемлемых условиях и сохранить свое жилье.
«С 2015 года меры поддержки оказаны 60 тыс. заемщиков на общую сумму 678,2 млрд тенге, в том числе указанным заемщикам списано 248,3 млрд тенге задолженности по процентам, комиссиям и неустойке. Дополнительную помощь получили 10,6 тыс. социально уязвимых заемщиков на сумму 101,2 млрд тенге. Бывшим собственникам возвращено 395 объектов жилья с баланса банков», - отметила М. Абылкасымова.
Как отметила глава регулятора, важную роль в успешной реализации Программы сыграли также общественные объединения, которые на протяжении всех лет выступали активными участниками ее совершенствования.
«Благодаря конструктивному взаимодействию Агентства с общественными объединениями обеспечивалось своевременное выявление проблем заемщиков, расширялись категории получателей государственной поддержки и совершенствовались механизмы ее предоставления. Участие общественных объединений в работе региональных комиссий также способствовало повышению прозрачности принимаемых решений и обеспечению индивидуального подхода к решению проблем ипотечных заемщиков», - сказала Председатель Агентства.
Расширению масштабов помощи также способствует возвратный механизм использования средств. Поступления от погашения ранее рефинансированных займов направляются на поддержку следующих заемщиков. В результате при выделенных 291 млрд тенге совокупный объем поддержки с учетом списания задолженности достиг 678,2 млрд тенге, превысив объем финансирования в 2,3 раза.
Кроме того, усилены законодательная защита ипотечных заемщиков.
Наряду с реализацией Программы в рамках 4 пакетов законодательных поправок усилены требования к выдаче ипотечных займов, ограничен рост задолженности и закреплены обязанности банков по ее урегулированию.
В 2015 году введены базовые ограничения долговой нагрузки. Запрещена капитализация просроченного вознаграждения и неустойки при изменении условий ипотечного жилищного займа. Установлен запрет на требование процентов и неустойки, начисленных после 180 дней просрочки. С 1 января 2016 года запрещена выдача валютной ипотеки гражданам, не имеющим доходов в соответствующей валюте. Эти меры ограничили накопление долга и исключили принятие новых валютных обязательств заемщиками с доходами в тенге.
В 2018 году расширена защита при возникновении просрочки. Запрет на требование платежей, начисленных после 180 дней просрочки по ипотечным жилищным займам, охватил также комиссии и иные платежи. Закреплены процедуры уведомления заемщика и рассмотрения возможностей изменения условий займа, включая снижение ставки, отсрочку, продление срока и прощение задолженности.
В 2021 году введен обязательный порядок урегулирования проблемной задолженности. Банки обязаны рассматривать заявления заемщиков с учетом их социального положения, снижения доходов и наличия единственного жилья.
Вместе с тем, в 2024 году усилена защита семей от выселения из единственного жилья.
За время реализации программы с трудностями погашения столкнулись и социально-уязвимые граждане, получившие займы в более поздние годы, что требует расширения ее охвата и продления срока предоставления дополнительной помощи. По данным банков, такая помощь необходима 1,5 тыс. заемщиков.
При этом, М. Абылкасымова отметила, что Программа позволяет оказывать помощь новым заемщикам без выделения дополнительных государственных средств. Поступления от погашения ранее рефинансированных займов повторно направляются на поддержку граждан. Благодаря этому ранее выделенные средства продолжают работать и могут использоваться для решения проблем по ипотечным займам последующих лет.
Необходимые изменения обсуждены в августе текущего года на встрече Агентства с общественными объединениями. По итогам рассмотрения вопросов заемщиков и поступивших предложений 28 сентября 2026 года приняты следующие поправки в Программу.
Первое. Срок предоставления дополнительной помощи заемщикам из социально уязвимых слоев населения продлен до 1 сентября 2027 года. Это позволит завершить рассмотрение их обращений и реализовать индивидуальные решения по снижению долговой нагрузки.
Второе. Расширены возможности рефинансирования ипотечных займов нуждающихся граждан. Комиссии предоставлено право рекомендовать их рефинансирование для социально уязвимых граждан при одновременном соблюдении установленных условий: наличие единственного жилья, просрочка свыше 180 дней, остаток основного долга не более 50 млн тенге и недостаточность доходов для погашения займа на действующих условиях.
«Это позволит предоставить льготное рефинансирование дополнительным категориям заемщиков, в том числе лицам с инвалидностью, пенсионерам по возрасту и семьям, воспитывающим детей с инвалидностью», - подчеркнула глава регулятора.
Для получения поддержки гражданам необходимо обратиться в обслуживающий банк с заявлением и документами, подтверждающими финансовое и социальное положение.
«Государством приняты необходимые решения для оказания дополнительной помощи ипотечным заемщикам. Расширен охват Программы, продлены сроки предоставления поддержки, ее финансирование предусмотрено за счет ранее выделенных средств. Задача банков и комиссий состоит в своевременном рассмотрении обращений и исполнении решений по каждому заемщику, соответствующему условиям Программы. Агентство обеспечит контроль этой работы, направленной на урегулирование задолженности и сохранение единственного жилья граждан», - отметила Глава регулятора.
Сообщает МИА «Ratel Media» со ссылкой на Агентство Республики Казахстан по регулированию и развитию финансового рынка.